 Redactia

Dacă aveți o firmă și vreți să declarați inactivitatea unei societăți trebuie neapărat să mergeți la ANAF. De asemenea, trebuie să știți cum se realizează o declarație de inactivitate a unei societăți.
Ce trebuie să facă firmele fără activitate
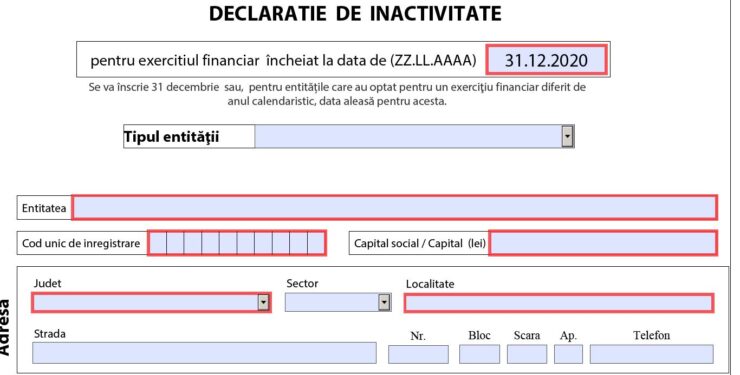
Companiile care n-au avut activitate de la înființare și până la sfârșitul anului 2021 trebuiau să depună o declarație specială până pe 2 martie 2022. Este vorba despre declarația de inactivitate pentru anul 2021, care trebuia depusă la unitățile Ministerului Finanțelor.
„Entitățile care nu au desfășurat activitate de la constituire până la sfârșitul exercițiului financiar de raportare nu întocmesc situații financiare anuale, urmând să depună în acest sens la unitățile teritoriale ale Ministerului Finanțelor o declarație pe propria răspundere a persoanei care are obligația gestionării entității”, preciza Ministerul Finanțelor în actul normativ.
Ce trebuie să cuprindă declarația de inactivitate a unei societăți
Declarația de inactivitate se depune, de principiu, în format electronic, iar aceasta trebuie să includă datele de identificare ale companiei:
- denumirea completă (conform certificatului de înmatriculare);
- adresa și numărul de telefon;
- numărul de înregistrare la registrul comerțului;
- codul unic de înregistrare;
- capitalul social.
Regulile se aplică inclusiv subunităților fără personalitate juridică din România care aparțin unor persoane juridice cu sediul în străinătate.
Cum se realizează o declarație de inactivitate a unei societăți
Potrivit ANAF, există mai multe situații care generează inactivitatea fiscală. Totodată, trebuie menționat și faptul că contribuabilul/plătitorul persoană juridică sau orice entitate fără personalitate juridică este declarat inactiv dacă se află în una dintre următoarele situaţii:
a) nu îşi îndeplineşte, pe parcursul unui semestru calendaristic, nicio obligaţie declarativă prevăzută de lege;
b) se sustrage controalelor efectuate de organul fiscal central prin declararea unor date de identificare a domiciliului fiscal care nu permit organului fiscal identificarea acestuia;
c) organul fiscal central constatată că nu funcţionează la domiciliul fiscal declarat; d) inactivitatea temporară înscrisă la registrul comertului*;
e) durata de funcţionare a societătii este expirată*;
f) societatea nu mai are organe statutare**;
g) durata deţinerii spatiului cu destinaţia de sediu social este expirată**.
Cum se realizează o declarație de inactivitate a unei societăți
Potrivit sursei citate, declararea în inactivitate a contribuabililor care, pe parcursul unui semestru calendaristic, nu își indeplinesc nicio obligație declarativa, nu se poate face înainte de împlinirea termenului de 15 zile de la notificarea contribuabilului privind depăşirea termenului legal de depunere a declaraţiei de impunere.
Totodată, nu se înscriu în evidenţa contribuabililor declaraţi inactivi acei contribuabili care, ca urmare a notificărilor transmise de organul fiscal central, depun declaraţiile fiscale până la expirarea termenului de 15 zile prevăzut în conţinutul notificării.
Pentru a declara inactivă o societate vei avea novoie de următoarele documente:
1.Cererea de înregistrare (original) ;
2.Declaraţia-tip pe propria răspundere din care să rezulte că persoana juridică nu desfăşoară la sediul social, la sediile secundare ori în afara acestora/desfăşoară activităţile declarate o perioadă de maxim 3 ani ;
3.Hotărârea adunării generale a asociaţilor/acţionarilor/decizia asociatului unic privind suspendarea temporară a activităţii sau reluarea activităţii societăţilor (original) ;
4.Certificatele constatatoare emise în baza declaraţiilor-tip pe propria răspundere pentru autorizarea activităţii/suspendarea activităţii;
5.Dacă este cazul, împuternicire specială (în formă autentică), avocaţială sau delegaţie pentru persoanele desemnate să îndeplinească formalităţile legale (original).
Pe perioada de inactivitate, poti opta fie sa depui declaratiile fiscale pe 0, fie sa alegi regimul derogatoriu, aprobat prin Ordinul nr. 889 din 2 martie 2016 privind Procedura de aprobare a regimului de declarare derogatoriu.
În caz de inactivitate temporară, organul fiscal central poate aproba, la cererea contribuabilului, alte termene sau condiţii de depunere a declaraţiilor fiscale, în funcţie de necesităţile administrării obligaţiilor fiscale. Asupra termenelor şi condiţiilor decide organul fiscal. Depunerea declaraţiilor fiscale conform unui regim de declarare derogatoriu poate fi aprobată pentru perioade mai mari de 12 luni, dar nu mai mult de 3 ani consecutivi.
Ce amenzi riscă cei care nu depun declarația de inactivitate
Nedepunerea declarației de inactivitate se poate amenda, conform articolului 42 din Legea contabilității, cu o sumă între 100 și 200 de lei.