
 Loredana Ionescu

Asigurarea de sănătate pentru persoanele care nu obțin venituri fiscalizate și nu beneficiază de scutire de la plata contribuției la sănătate rămâne opțională în 2026. Cei care aleg să se asigure voluntar în sistemul public trebuie să achite contribuția de asigurări sociale de sănătate (CASS), în schimbul accesului complet la pachetul de bază de servicii medicale.

Cine este considerat neasigurat în sistemul public
Potrivit unei analize realizate de Economica.net, pe baza prevederilor din Codul fiscal, costul asigurării este fix, indiferent de momentul din an în care este depusă declarația unică.
Persoanele fără venituri impozabile nu sunt asigurate automat în sistemul public de sănătate. În lipsa asigurării, acestea pot beneficia gratuit doar de pachetul minimal de servicii medicale.
În acest pachet intră, în principal, urgențele medico-chirurgicale și tratamentul bolilor cu potențial endemoepidemic. Consultațiile de specialitate, analizele uzuale, internările programate sau tratamentele cronice nu sunt decontate fără asigurare.
Pentru a avea acces la întreg pachetul de bază, decontat de casele de asigurări de sănătate, persoanele fără venituri trebuie să opteze explicit pentru plata CASS.
Cât costă asigurarea de sănătate în 2026
În anul 2026, persoanele fără venituri care aleg să se asigure voluntar plătesc CASS în cuantum de 10% aplicat la o bază de calcul echivalentă cu șase salarii minime brute pe economie.
Salariul minim brut luat în calcul este cel aflat în vigoare la 1 ianuarie 2026, respectiv 4.050 de lei. Această valoare rămâne reper pentru întreg anul fiscal, indiferent de eventualele majorări ulterioare.
Baza de calcul este de 24.300 de lei, iar contribuția totală datorată este de 2.430 de lei.
Suma este aceeași indiferent dacă declarația unică este depusă în ianuarie sau în decembrie, iar asigurarea este valabilă timp de 12 luni de la data depunerii corecte a declarației și a achitării primei tranșe.
De ce majorarea salariului minim din iulie nu influențează CASS
Guvernul ar urma să majoreze salariul minim brut pe economie la 1 iulie 2026. Totuși, această creștere nu afectează contribuția CASS datorată de persoanele care se asigură opțional în cursul anului.
Legea prevede clar că baza de calcul pentru CASS, în cazul asigurării voluntare, este salariul minim brut valabil la 1 ianuarie a anului fiscal. Prin urmare, chiar și cei care depun declarația în a doua jumătate a anului 2026 vor plăti aceeași sumă de 2.430 de lei.
Cum se plătește CASS în 2026
Conform regulilor introduse prin Legea 141/2025, plata CASS pentru asigurarea voluntară se face în două etape.
La momentul depunerii declarației unice se achită prima tranșă, reprezentând 25% din contribuția totală. Aceasta înseamnă o plată inițială de 608 lei.
Diferența de 75%, respectiv 1.822 de lei, se achită până la data de 25 mai a anului următor celui în care a fost depusă declarația.
Asigurarea devine activă imediat după depunerea declarației și plata primei tranșe.
Ce formular trebuie completat
Pentru a deveni asigurat, este obligatorie completarea și depunerea declarației unice, formularul 212.
Declarația poate fi completată fie în format tipărit, fie în format electronic, utilizând varianta interactivă pusă la dispoziție de ANAF.
Completarea declarației unice pe hârtie
Formularul tipărit poate fi descărcat de pe site-ul ANAF, căutând formularul 212.
După descărcare, se completează datele personale. La rubrica „cod de identificare fiscală” se trece CNP-ul.
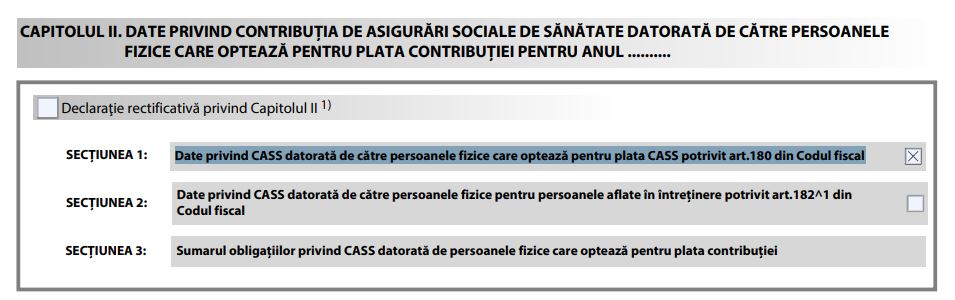
În continuare, trebuie completat Capitolul II – „Date privind CASS datorată de către persoanele fizice care optează pentru plata contribuției”. La anul de raportare se menționează 2026.
Se bifează secțiunea destinată persoanelor care optează pentru plata CASS potrivit articolului 180 din Codul fiscal.
Secțiunea esențială din formular
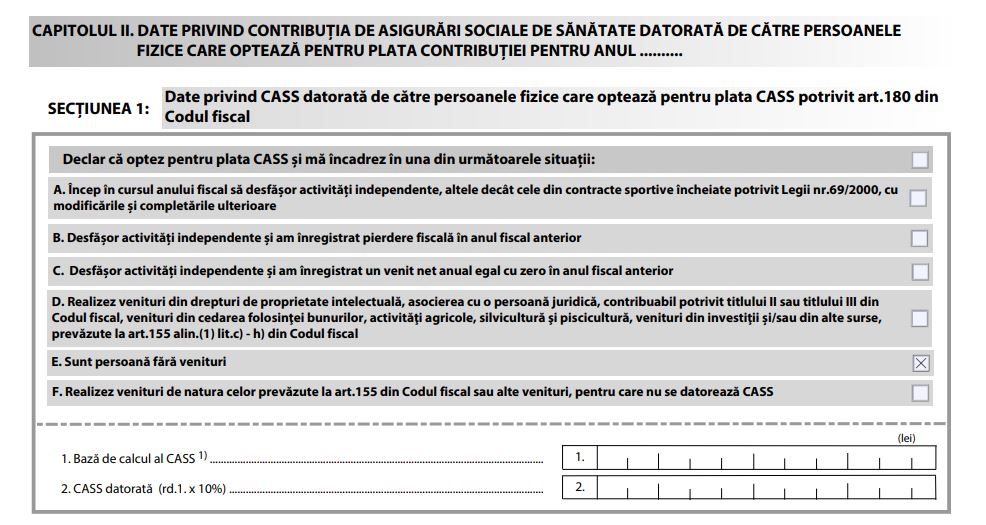
La pagina 13 a declarației unice, tot în Capitolul II, se completează din nou anul 2026.
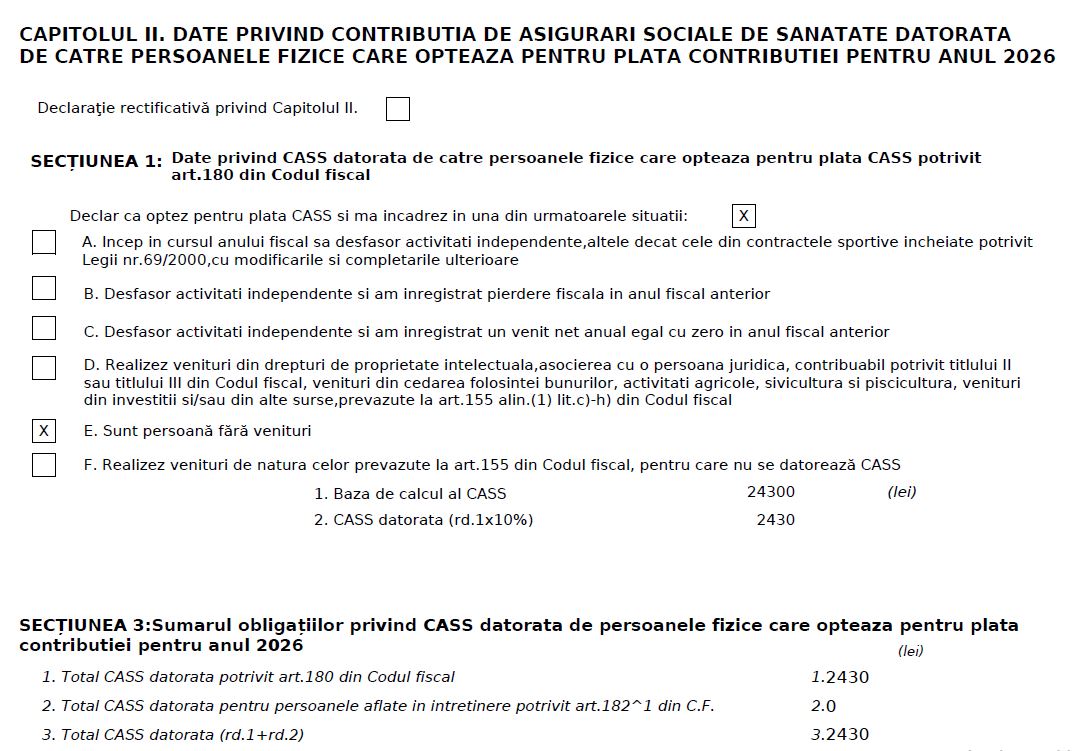
În secțiunea „Declar că optez pentru plata CASS și mă încadrez în una din următoarele situații”, se bifează litera E, corespunzătoare persoanelor fără venituri.
La baza de calcul se înscrie suma de 24.300 de lei, iar la CASS datorată se menționează 2.430 de lei.
Finalizarea declarației și depunerea
În secțiunea de sumar, la finalul formularului, pe rândul „Total CASS datorată potrivit articolului 180 din Codul fiscal”, se trece suma de 2.430 de lei.
Declarația se semnează și poate fi depusă fie direct la registratura organului fiscal de domiciliu, fie trimisă prin poștă, cu confirmare de primire. Data depunerii este considerată data înregistrării sau data expedierii.
Completarea declarației în format electronic
Începând cu acest an, declarația unică este disponibilă într-un format interactiv, care înlocuiește vechiul PDF inteligent.
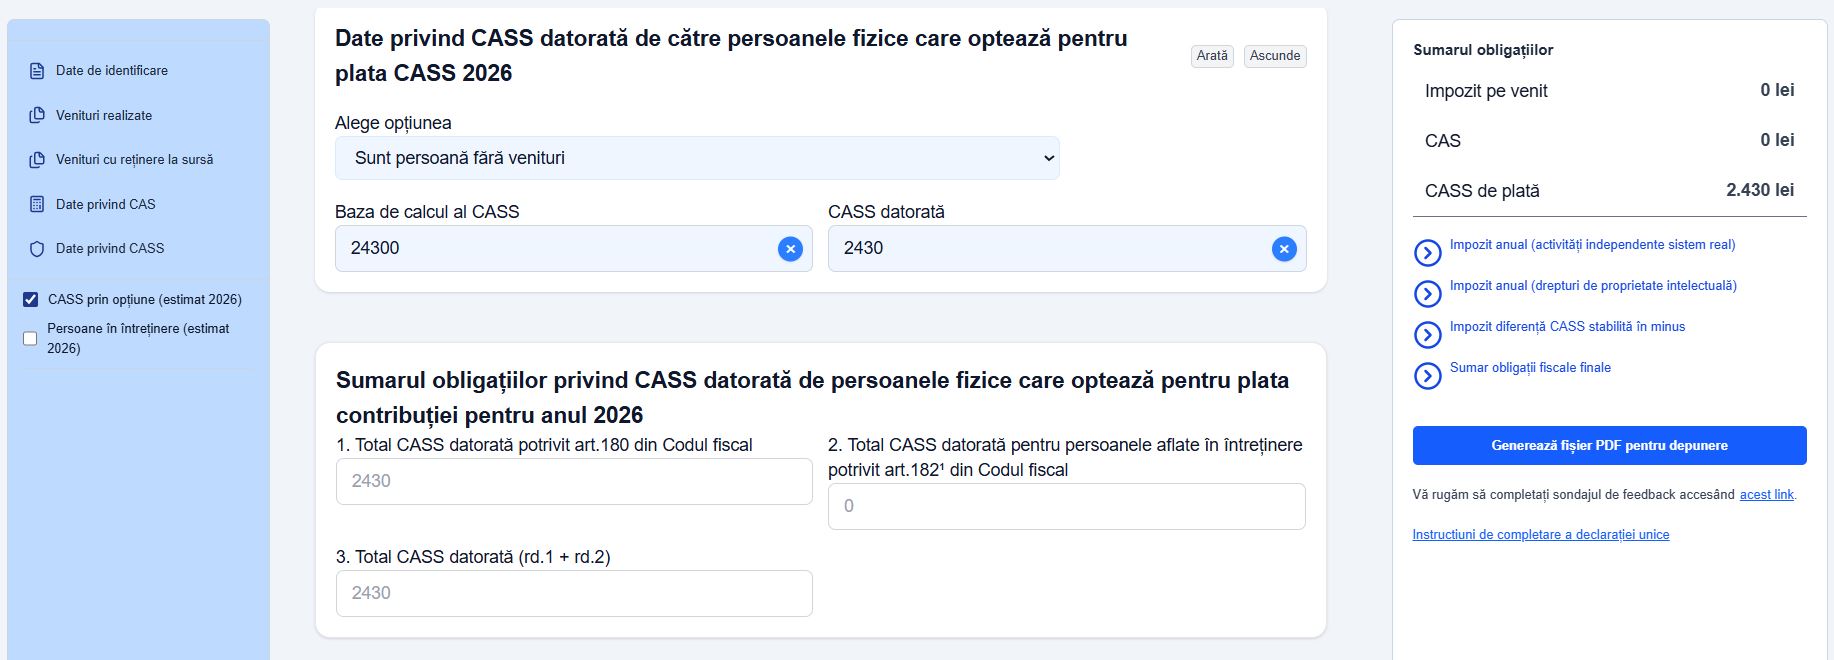
Formularul este reglementat prin Ordinul președintelui ANAF nr. 2736/2025 și este accesibil online.
Se selectează „Declarație inițială”, se completează datele de identificare și se introduce CNP-ul la codul de identificare fiscală.
Se bifează opțiunea CASS pentru anul 2026 și, la secțiunea dedicată, se selectează „Persoană fără venituri”.
După completare, se generează fișierul PDF, care se transmite prin Spațiul Privat Virtual.
Unde se plătește contribuția CASS
Plata contribuției se face în conturile de trezorerie corespunzătoare domiciliului fiscal.
Pe site-ul ANAF, în secțiunea „Asistență contribuabili”, există lista completă a codurilor IBAN pentru plata obligațiilor fiscale.
Se selectează trezoreria județeană sau, în cazul Bucureștiului, trezoreria sectorului de domiciliu. Plata se face în contul unic destinat impozitelor și contribuțiilor sociale ale persoanelor fizice.
Verificarea calității de asigurat
După depunerea declarației și plata primei tranșe, calitatea de asigurat este valabilă timp de 12 luni.
Statutul de asigurat poate fi verificat online, pe platforma CNAS, utilizând datele personale.
Asigurarea începe de la data depunerii corecte a declarației unice și a achitării primei tranșe de CASS, oferind acces complet la serviciile medicale decontate în sistemul public.
Sursa foto: Arhivă