 Georgescu Dragos

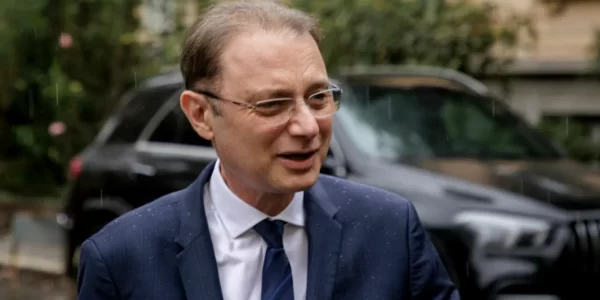
Guvernul propus de Luca Niculescu pregătește una dintre cele mai importante schimbări fiscale pentru marile companii din România. Impozitul minim pe cifra de afaceri, cunoscut sub abrevierea IMCA, ar urma să dispară de la 1 ianuarie 2027. Măsura apare în Programul de guvernare pentru perioada 2026-2028, depus în Parlament. Viitorul Executiv își asumă inclusiv să nu amâne termenul. În paralel, sunt pregătite alte modificări importante: menținerea cotei unice, introducerea unui mecanism de taxare la ieșire, rambursări mai rapide de TVA și un sistem prin care contribuabilii corecți să beneficieze de mai puține controale.

Taxa pe care Luca Niculescu vrea să o scoată în momentul când ajunge premier. Anunț important pentru români
Schimbările anunțate vin într-un moment complicat pentru finanțele României. Statul trebuie să reducă deficitul bugetar, dar în același timp încearcă să creeze un mediu fiscal mai atractiv pentru investiții.
Eliminarea IMCA este prezentată drept una dintre măsurile prin care Guvernul vrea să crească predictibilitatea pentru companii.
Programul stabilește un termen foarte clar: 1 ianuarie 2027.
Mai mult, viitorul Executiv susține că nu intenționează să adopte ulterior un act normativ prin care termenul să fie împins în viitor.
Impozitul minim pe cifra de afaceri dispare de la 1 ianuarie 2027
Impozitul minim pe cifra de afaceri a fost una dintre măsurile fiscale intens discutate în mediul de afaceri.
Principala critică adusă IMCA este legată de baza asupra căreia se aplică.
Taxarea cifrei de afaceri poate afecta inclusiv companiile care au venituri foarte mari, dar funcționează cu marje reduse de profit.
Situația este relevantă mai ales pentru industriile în care investițiile sunt consistente, iar costurile de producție sunt ridicate.
Programul Guvernului Niculescu argumentează tocmai din această perspectivă eliminarea taxei.
Executivul consideră că IMCA poate penaliza cifra de afaceri în locul profitului real și poate reduce competitivitatea companiilor.
Renunțarea la acest mecanism este prezentată astfel drept o măsură necesară pentru crearea unui sistem fiscal mai predictibil.
Termenul de 1 ianuarie 2027 nu apare pentru prima dată în legislație.
Eliminarea IMCA este deja prevăzută prin OUG 89/2025.
Noutatea programului de guvernare este angajamentul politic explicit că termenul nu va fi amânat.
Executivul propus de Luca Niculescu susține că nu va promova un act normativ prin care eliminarea impozitului să fie suspendată, modificată sau prorogată.
Impactul bugetar al renunțării la taxă ar urma să fie inclus în construcția bugetară.
Această precizare este importantă deoarece dispariția unui impozit înseamnă, în lipsa altor efecte, renunțarea la anumite venituri ale statului.
Guvernul trebuie astfel să găsească alte surse pentru echilibrarea bugetului.
Strategia anunțată este ca veniturile suplimentare să provină în special dintr-o colectare mai bună, combaterea evaziunii și limitarea transferului artificial al profiturilor.
Pentru companii, miza este diferită.
Eliminarea taxei poate însemna o presiune fiscală mai redusă pentru firmele afectate de actualul mecanism.
Guvernul speră că o parte din resursele eliberate vor putea fi orientate către investiții.
Guvernul promite să păstreze principiul cotei unice
Eliminarea IMCA nu este singura măsură fiscală prevăzută în program.
Guvernul propus de Luca Niculescu anunță și menținerea principiului cotei unice de impozitare.
În același timp, statul vrea să-și crească veniturile.
Cele două obiective trebuie împăcate într-o perioadă în care România are nevoie de consolidare fiscală.
Strategia Executivului este orientată către colectarea mai eficientă a taxelor existente.
Combaterea evaziunii fiscale devine astfel una dintre priorități.
O altă direcție este revizuirea facilităților fiscale și a regimurilor preferențiale.
Guvernul vrea să analizeze dacă avantajele fiscale existente își mai ating obiectivele pentru care au fost introduse.
Unele facilități ar putea fi menținute.
Altele ar putea fi modificate dacă analiza arată că nu produc efectele economice urmărite.
Executivul susține că majorarea veniturilor bugetare nu ar trebui realizată prin împovărarea suplimentară a contribuabililor care își achită corect obligațiile.
De aici apare o altă componentă importantă a reformei fiscale.
Firmele cu un istoric bun ar urma să fie tratate diferit de contribuabilii considerați cu risc fiscal ridicat.
Pentru mediul de afaceri, predictibilitatea fiscală reprezintă una dintre temele centrale.
O companie care pregătește o investiție pe mai mulți ani trebuie să poată estima nivelul taxelor și costurilor viitoare.
Schimbările fiscale frecvente pot complica aceste calcule.
Prin urmare, angajamentul privind eliminarea IMCA fără o nouă amânare este prezentat de Guvern și ca un semnal de stabilitate pentru investitori.
Luca Niculescu a afirmat că renunțarea la impozitul minim pe cifra de afaceri este susținută de partidele implicate în formarea Guvernului.
Premierul desemnat a legat existența acestei taxe și de problema investițiilor străine.
Efectul exact al unei singure taxe asupra volumului investițiilor este însă dificil de separat de ceilalți factori economici.
Investitorii analizează simultan fiscalitatea, infrastructura, costurile cu forța de muncă, stabilitatea politică, accesul la energie și evoluția economiei.
Apare taxa de exit pentru anumite transferuri în afara României
În timp ce un impozit ar urma să dispară, programul introduce și un alt mecanism fiscal.
Este vorba despre așa-numita „exit tax”, respectiv impozitarea la ieșire.
Mecanismul urmărește situațiile în care anumite active, rezidența fiscală sau activitatea economică sunt transferate către alte jurisdicții.
Principiul este ca valoarea economică generată în România să poată fi impozitată aici înainte de transfer.
Măsura este prezentată ca fiind aliniată standardelor europene și internaționale.
Scopul său este protejarea bazei de impozitare.
Într-o economie în care marile grupuri funcționează în mai multe state, tranzacțiile transfrontaliere pot face fiscalitatea mult mai complicată.
Guvernul vrea să limiteze situațiile în care profiturile sunt transferate artificial către alte jurisdicții.
O atenție specială va fi acordată tranzacțiilor intra-grup.
Aici pot intra servicii, redevențe sau diferite mecanisme de finanțare între societăți care aparțin aceluiași grup.
Autoritățile vor să aplice mai riguros regulile privind prețurile de transfer.
Standardele OCDE și ale Uniunii Europene sunt menționate ca reper.
Miza este importantă pentru buget.
Dacă profiturile realizate economic în România sunt mutate artificial în alte jurisdicții, statul poate pierde venituri fiscale.
Pe de altă parte, controalele trebuie să facă diferența între optimizarea artificială și tranzacțiile comerciale legitime.
De aceea, aplicarea concretă a regulilor va fi esențială.
Guvernul susține că respectarea standardelor fiscale internaționale poate contribui și la creșterea încrederii investitorilor.
Firmele corecte ar putea primi TVA mai repede și ar avea mai puține controale
O schimbare importantă este pregătită și în relația dintre ANAF și contribuabili.
Programul introduce conceptul de „scoring fiscal pozitiv”.
Practic, firmele cu un comportament fiscal bun ar urma să primească anumite avantaje administrative.
Unul dintre acestea este rambursarea mai rapidă a TVA.
Întârzierile la rambursare pot pune presiune pe lichiditatea companiilor.
Pentru o firmă, sumele de recuperat de la stat pot reprezenta bani care nu mai sunt disponibili temporar pentru investiții, salarii sau furnizori.
Programul propune accelerarea acestor rambursări pentru contribuabilii considerați corecți.
Blocarea rambursării ar urma să intervină numai atunci când există suspiciuni documentate de fraudă.
Istoricul fiscal al companiei va conta.
Firmele care și-au respectat constant obligațiile ar putea avea parte și de mai puține controale.
Totodată, procedurile de eșalonare ar putea deveni mai simple pentru contribuabilii cu un profil fiscal bun.
Ideea este schimbarea modului în care administrația fiscală tratează firmele.
În loc ca toate companiile să fie abordate identic, intensitatea verificărilor ar urma să fie corelată cu riscul.
Contribuabilii cu probleme sau indicatori de risc ar putea fi verificați mai atent.
Cei care au demonstrat în timp că respectă regulile ar urma să beneficieze de proceduri simplificate.
Programul include și schimbări structurale pentru ANAF.
Este analizată reunificarea Agenției Naționale de Administrare Fiscală cu Autoritatea Vamală Română într-o singură structură fiscală și de control.
Înainte de această schimbare ar urma să fie evaluat modul în care cele două instituții au funcționat separat.
Pentru conducerea ANAF și structurile operative este pregătit și un mecanism de tip bonus-malus.
Aplicarea acestuia este prevăzută din 2027.
Performanța în colectarea veniturilor ar urma să conteze în evaluarea conducerii.
Eliminarea taxei vine într-un moment dificil pentru buget
Marea problemă a programului fiscal rămâne echilibrul dintre relaxarea anumitor taxe și necesitatea reducerii deficitului.
România trebuie să își diminueze dezechilibrul bugetar în următorii ani.
Programul Guvernului Niculescu pornește de la o țintă de deficit de aproximativ 6% din PIB pentru 2026.
Pentru 2027, obiectivul indicat este de 5,2% din PIB.
Ulterior, deficitul ar trebui să continue să scadă.
Ținta este de aproximativ 3,2% în 2029 și sub 3% din PIB în 2030.
Acest traseu presupune disciplină în cheltuirea banilor publici.
Programul introduce principiul potrivit căruia o nouă cheltuială permanentă nu ar trebui aprobată fără existența unei surse permanente de finanțare sau a unor economii echivalente.
Cheltuielile nete ar urma să aibă o creștere limitată.
Pentru 2027, plafonul indicat în program este de 4,6%.
O altă miză este factura salarială din sectorul public.
Cheltuielile cu personalul ar trebui să scadă gradual ca pondere în PIB.
Programul indică o coborâre de la 9,3% din PIB, nivelul aferent anului 2024, către 7,9% în 2031.
În aceste condiții, eliminarea IMCA trebuie compensată prin alte măsuri.
Guvernul mizează pe reducerea evaziunii, colectarea mai bună a taxelor și controlul cheltuielilor.
Dacă strategia va produce suficiente venituri nu poate fi stabilit doar din obiectivele programului.
Rezultatele vor putea fi evaluate după adoptarea bugetului și după primele execuții bugetare din 2027.
Pentru mediul de afaceri, însă, mesajul imediat este clar.
Impozitul minim pe cifra de afaceri este programat să dispară la 1 ianuarie 2027.
Cabinetul propus de Luca Niculescu merge chiar mai departe și promite că termenul nu va fi din nou amânat.
În același timp, firmele trebuie să se pregătească pentru o administrație fiscală care își propune să urmărească mai atent riscul, tranzacțiile intra-grup și transferurile către alte jurisdicții.
Prin urmare, schimbarea nu înseamnă pur și simplu o relaxare fiscală.
Planul propune un schimb: eliminarea unei taxe contestate și facilități administrative pentru contribuabilii corecți, concomitent cu controale mai bine direcționate și măsuri mai dure împotriva transferului artificial al profiturilor.
Pentru companii, anul 2027 ar putea marca astfel o schimbare importantă în relația cu sistemul fiscal românesc.