 Miruna


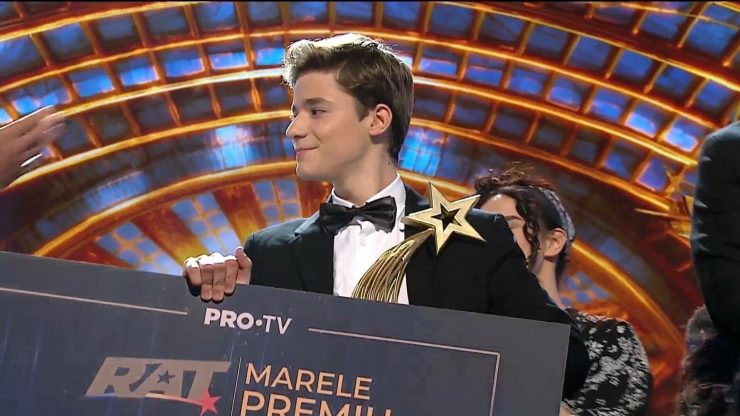
Cristian Ciaușu a cucerit inimile juraților și ale telespectatorilor cu talentul său extraordinar, devenind câștigătorul sezonului 14 al emisiunii Românii au Talent. Tânărul a primit trofeul și marele premiu în valoare de 120.000 de euro, dar suma efectivă pe care o va încasa este mai mică, datorită taxelor impuse de legislația fiscală din România.

Talentul care a cucerit juriul și publicul
Cristian Ciaușu a impresionat de la prima sa apariție pe scena Românii au Talent, datorită talentului său nativ și interpretărilor sale captivante la nai. În marea finală, prestația sa a fost apreciată nu doar de juriu, format din Andra, Andi Moisescu, Dragoș Bucur și Mihai Bobonete, ci și de publicul de acasă, care l-a votat în număr mare, asigurându-i astfel victoria.
Andra a declarat cu entuziasm: „Nu o să spun foarte multe pentru că mi-am exprimat dragostea față de muzica lui. Balsam pentru suflet a fost. Bravo!” Andi Moisescu a adăugat: „Omul a demonstrat aici o mare măiestrie. Este excepțional.” Dragoș Bucur a subliniat autenticitatea românească a momentului, spunând: „Ce poate fi mai românesc decât naiul? Bravo!” Mihai Bobonete a concluzionat: „Bravo, Cristian! Ne-ai dat peste cap. Să câștige naiul Românii au Talent.”
Câștigul real după impozitare
Deși premiul anunțat pentru câștigătorul Românii au Talent este de 120.000 de euro, Cristian Ciaușu nu va primi întreaga sumă, deoarece o parte din bani vor merge către stat sub formă de taxe. Conform prevederilor Codului Fiscal, veniturile din premii se impozitează cu o cotă de 10% aplicată asupra venitului net realizat din fiecare premiu.
Astfel, Cristian Ciaușu va rămâne cu 100.800 de euro, echivalentul a 537.562 lei. Această sumă rezultă după aplicarea impozitului de 10% asupra premiului inițial, care a fost reținut la sursă de către plătitorul de venit, în conformitate cu legislația fiscală din România.
Detalii despre impozitarea veniturilor din premii
Conform articolului 108 din Codul Fiscal, veniturile din premii includ sumele obținute în bani sau în natură din diverse concursuri, festivaluri, gale, simpozioane și competiții naționale sau internaționale. Veniturile din premii se impozitează prin reținere la sursă cu o cotă de 10%, iar calcularea, reținerea, declararea și plata impozitului se fac de către plătitorul de venit în momentul plății premiului.
Există însă și venituri din premii care nu sunt considerate impozabile, cum ar fi:
- Veniturile realizate din fiecare premiu obținut în bani și/sau în natură sub valoarea de 600 lei, inclusiv;
- Materialele publicitare, pliantele, mostrele și punctele bonus acordate cu scopul stimulării vânzărilor;
- Reducerile comerciale de preț acordate persoanelor fizice, altele decât cele acordate contribuabililor care obțin venituri din salarii și asimilate salariilor.