Miruna


Ideea ca pensionarii din România să își încaseze întreaga pensie într-o singură tranșă, după modelul aplicat în anumite situații în Statele Unite ale Americii, a stârnit un interes crescut și numeroase discuții în spațiul public. Scenariul, unul ipotetic, pornește de la comparația dintre sistemul românesc de pensii, bazat pe plăți lunare, și modelul american, care oferă în unele cazuri posibilitatea unei plăți globale la momentul pensionării. Analiza arată sume considerabile care ar reveni pensionarilor români dacă acest sistem ar fi aplicat și la noi, însă ridică, în același timp, întrebări serioase despre sustenabilitate, riscuri și impact social.

Cum ar funcționa plata pensiei într-o singură tranșă
În sistemul românesc actual, pensia este plătită lunar, pe toată durata vieții beneficiarului, în funcție de contribuțiile realizate în perioada activă. Modelul alternativ, inspirat din practicile existente în alte state, presupune calcularea valorii totale a pensiei pe o perioadă medie estimată după pensionare, iar suma rezultată ar fi acordată integral, într-o singură tranșă.
Calculul pornește de la speranța medie de viață după retragerea din activitate, estimată la aproximativ 18 ani. Practic, pensia lunară este înmulțită cu numărul total de luni corespunzător acestei perioade, rezultând o sumă globală. De exemplu, o pensie de 1.500 de lei pe lună ar însemna peste 320.000 de lei primiți dintr-o dată, în locul plăților lunare.
Susținătorii acestui model afirmă că plata integrală ar oferi pensionarilor mai multă libertate financiară și control asupra propriilor resurse. Banii ar putea fi folosiți pentru achiziții importante, investiții, cheltuieli medicale sau sprijinirea familiei, fără a depinde de un venit lunar fix, vulnerabil în fața inflației, conform gandul.ro.
Pe de altă parte, acest tip de sistem ar presupune schimbări majore în legislația românească și în modul de funcționare al bugetului public, întrucât statul ar trebui să dispună de fonduri suficiente pentru a face plăți masive într-un timp scurt.
Ce sume ar rezulta pentru pensionarii români
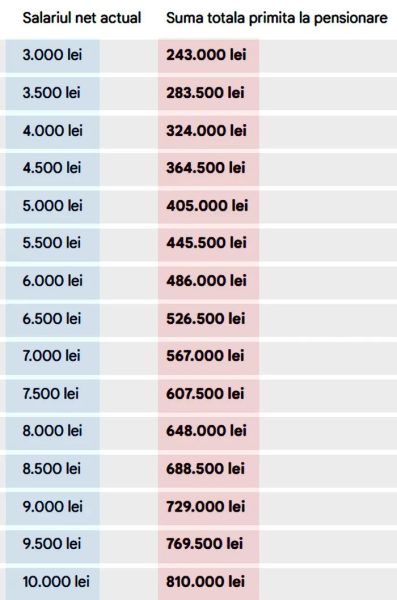
Scenariul ipotetic analizat pornește de la salariile nete actuale și de la o pensie calculată proporțional cu veniturile realizate în perioada activă. Astfel, pentru un salariu net de 3.000 de lei, pensia lunară estimată ar genera o sumă totală de aproximativ 240.000 de lei dacă ar fi încasată integral la pensionare.
În cazul unui salariu net de 4.000 de lei, suma totală ar depăși 320.000 de lei, iar pentru 5.000 de lei net, plata unică s-ar apropia de 405.000 de lei. La venituri mai mari, diferențele devin și mai evidente. Un salariat cu un venit net de 7.500 de lei ar putea primi peste 600.000 de lei, iar la un salariu net de 10.000 de lei, suma totală ar ajunge la aproximativ 810.000 de lei.
Aceste cifre sunt orientative și au rol strict ilustrativ, fiind calculate pe baza unor ipoteze generale, nu pe baza unei legi sau a unui proiect concret aflat în dezbatere. Ele arată însă dimensiunea financiară a unei astfel de schimbări și explică de ce subiectul a atras atenția publicului.
Pentru mulți români, ideea de a primi o sumă atât de mare dintr-o dată pare tentantă, mai ales în contextul în care pensiile lunare sunt adesea insuficiente pentru a acoperi toate cheltuielile. Totuși, valoarea mare a sumei vine la pachet cu responsabilitatea administrării corecte a banilor pe termen lung.
sursa foto : facebook
Avantaje, riscuri și impact asupra sistemului de pensii
Unul dintre principalele avantaje ale plății unice este protecția împotriva inflației. Într-un sistem bazat pe plăți lunare, creșterea prețurilor poate eroda rapid puterea de cumpărare a pensionarilor, în timp ce o sumă globală permite investiții sau cheltuieli planificate pe termen lung.
De asemenea, plata integrală ar putea oferi soluții rapide pentru situații dificile, cum ar fi tratamente medicale costisitoare sau achiziția unei locuințe. Pentru unii pensionari, acest tip de flexibilitate ar însemna un confort sporit și o mai mare independență financiară.
Riscurile nu sunt însă de neglijat. Fără educație financiară, există posibilitatea ca sumele să fie cheltuite rapid, lăsând beneficiarii fără resurse pe termen lung. Spre deosebire de pensia lunară, care oferă un venit constant, plata unică presupune disciplină, planificare și capacitatea de a gestiona investiții sau economii.
Din perspectiva statului, implementarea unui astfel de sistem ar pune presiune majoră pe bugetul public. România se confruntă deja cu un raport dezechilibrat între populația activă și cea pensionară, iar plățile masive într-o singură tranșă ar putea destabiliza sistemul de pensii dacă nu ar fi atent reglementate.
În acest moment, scenariul rămâne unul teoretic, fără o propunere legislativă concretă. Totuși, dezbaterea reflectă nemulțumirile existente legate de nivelul pensiilor și de siguranța financiară la vârsta a treia. Ideea unei pensii plătite integral într-o singură tranșă scoate la iveală nevoia unei reforme mai profunde, adaptate realităților economice și sociale actuale.