 Miruna

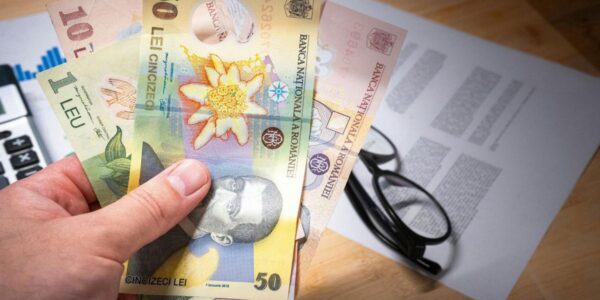
Banii primiți din greșeală în contul bancar nu devin automat proprietatea beneficiarului. Un transfer făcut către un IBAN greșit sau către o persoană selectată accidental poate declanșa o procedură de recuperare, iar cel care primește suma poate avea obligația să o restituie. Situația poate ajunge în instanță și, în anumite condiții, poate avea inclusiv consecințe penale. Legea stabilește ce drepturi are persoana care a făcut plata și ce riscă beneficiarul care știe că banii nu îi aparțin, dar decide să îi păstreze.

Ce trebuie să faci dacă ai trimis bani în contul greșit
Transferurile bancare au devenit o operațiune obișnuită, însă o simplă eroare poate crea probleme serioase. Selectarea beneficiarului greșit din aplicația bancară sau introducerea unor date eronate poate face ca o sumă să ajungă la altă persoană decât cea căreia îi era destinată.
Primul pas recomandat este contactarea imediată a băncii. Persoana care a făcut transferul trebuie să explice situația și să solicite verificarea operațiunii și, după caz, inițierea procedurii pentru recuperarea banilor. Dacă plata nu a fost încă executată și regulile aplicabile permit revocarea ei, poate exista posibilitatea opririi transferului.
Lucrurile devin mai complicate atunci când operațiunea a fost deja finalizată și banii au intrat efectiv în contul beneficiarului. Banca nu poate pur și simplu să ia suma din contul unei persoane și să o trimită înapoi doar pentru că expeditorul afirmă că a făcut o greșeală.
În acest caz, trebuie urmate procedurile prevăzute de instituția bancară pentru recuperarea fondurilor. Rapiditatea cu care este semnalată eroarea poate avea o importanță majoră, mai ales în cazul transferurilor care sunt procesate foarte repede.
Este important ca persoana care a făcut plata să păstreze toate dovezile. Ordinul de plată, extrasul de cont, datele tranzacției și eventualele discuții purtate cu banca sau cu beneficiarul pot deveni importante dacă suma nu este restituită voluntar.
Din punct de vedere civil, regula de bază este clară. Articolul 1.341 din Codul civil prevede că persoana care plătește fără să datoreze are dreptul la restituire. Există și excepții prevăzute de lege, motiv pentru care fiecare situație trebuie analizată în funcție de circumstanțele concrete.
Prin urmare, simplul fapt că o sumă a intrat în contul unei persoane nu înseamnă că aceasta dobândește automat un drept asupra banilor. Dacă transferul a fost făcut din eroare și nu exista o obligație care să justifice plata, expeditorul poate solicita restituirea.
Ce se întâmplă dacă persoana care primește banii refuză să îi returneze
Situația devine mai serioasă atunci când beneficiarul află că suma a ajuns din greșeală în contul său și, cu toate acestea, decide să o păstreze.
Expeditorul poate solicita returnarea banilor. Dacă beneficiarul refuză, disputa poate ajunge în fața instanței. Persoana prejudiciată va trebui să prezinte documentele care demonstrează transferul și caracterul eronat al acestuia.
Un exemplu simplu este situația în care cineva intenționează să transfere 5.000 de lei unei anumite persoane, dar selectează din greșeală alt beneficiar. Persoana care primește suma nu poate considera automat că cei 5.000 de lei reprezintă un cadou și că îi poate folosi fără nicio consecință.
Codul civil reglementează mecanismul numit „plată nedatorată”. În esență, dacă o persoană a efectuat o plată pe care nu era obligată să o facă, aceasta poate solicita restituirea banilor.
Există însă o nuanță importantă. Legea prezumă, până la proba contrară, că o plată a fost făcută pentru stingerea unei datorii proprii. Din acest motiv, persoana care cere restituirea trebuie să poată demonstra împrejurările din care rezultă că plata nu era datorată.
Tocmai de aceea sunt importante documentele bancare și corespondența ulterioară. Acestea pot demonstra cui trebuia să îi fie trimisă suma, când a fost descoperită eroarea și ce demersuri au fost făcute pentru recuperarea banilor.
Situația poate apărea și în alte contexte. O persoană poate achita de două ori aceeași factură, poate transfera o sumă mai mare decât cea datorată sau poate face o plată către alt beneficiar decât cel corect.
În toate aceste cazuri, faptul că banii au ajuns efectiv într-un anumit cont nu rezolvă problema juridică a proprietății asupra sumei.
Beneficiarul ar trebui să evite cheltuirea banilor atunci când știe sau are motive serioase să creadă că aceștia au ajuns în cont din greșeală. Folosirea sumei nu face să dispară obligația de restituire și poate complica semnificativ situația.
Refuzul de a restitui banii poate avea și consecințe penale
Cea mai importantă avertizare privește situațiile în care persoana care a primit banii știe că aceștia nu îi aparțin și decide, totuși, să și-i însușească.
Articolul 243 din Codul penal reglementează însușirea bunului găsit sau ajuns din eroare la făptuitor. Textul legal sancționează și însușirea pe nedrept a unui bun mobil care aparține altei persoane și care a ajuns din eroare ori în mod fortuit în posesia făptuitorului.
Legea face referire și la nepredarea bunului în termen de 10 zile din momentul în care persoana a cunoscut faptul că acesta nu îi aparține.
Pedeapsa prevăzută de articolul 243 este închisoarea de la o lună la trei luni sau amenda. Totodată, Codul penal stabilește că împăcarea înlătură răspunderea penală.
Acest lucru nu înseamnă însă că orice transfer bancar primit din greșeală și nerestituit imediat conduce automat la o condamnare penală. Pentru existența unei infracțiuni trebuie analizate circumstanțele concrete și îndeplinite condițiile prevăzute de lege.
Contează, printre altele, momentul în care beneficiarul a aflat că suma nu îi aparține și conduita acestuia după ce a fost informat despre eroare.
Dacă o persoană observă o sumă necunoscută în cont, este prudent să nu o cheltuiască înainte de clarificarea provenienței. Poate contacta banca pentru a solicita informații și pentru a afla care este procedura corectă.
La polul opus, persoana care a făcut transferul greșit trebuie să reacționeze rapid. Primul demers ar trebui să fie contactarea băncii și înregistrarea oficială a solicitării de recuperare.
Dacă beneficiarul este cunoscut, poate fi transmisă și o cerere scrisă prin care se solicită restituirea sumei. O asemenea comunicare poate avea ulterior relevanță pentru demonstrarea faptului că persoana care a primit banii a fost informată despre eroare.
Dacă restituirea voluntară nu are loc, există posibilitatea unei acțiuni în instanță. În funcție de situația concretă și de valoarea sumei, pot exista proceduri judiciare prin care banii să fie recuperați.
Un transfer bancar făcut din greșeală nu trebuie, așadar, confundat cu un câștig neașteptat. Regula esențială este că banii primiți fără un temei nu devin automat ai persoanei în al cărei cont au ajuns.
Pentru beneficiarul unui transfer suspect, cea mai sigură conduită este să nu folosească suma până la clarificarea situației. Pentru cel care a trimis banii greșit, viteza cu care contactează banca și păstrarea tuturor dovezilor pot conta decisiv în încercarea de recuperare.